뉴질랜드 주택시장에 엇갈린 신호가 함께 나왔다. 경제 전문 매체 interest.co.nz가 2026년 11월 3일(현지 시각) 정리한 하루 주요 소식에 따르면 주거용 건축허가 건수는 늘었다. 반면 오클랜드 지역 중개사 Barfoot을 통한 주택 매매 거래량은 낮은 수준에 머물렀다. 같은 날 주택담보대출 상환 부담, 이른바 모기지 스트레스는 낮게 나타났고, 현지 대형 은행인 웨스트팩 NZ는 주택대출 시장 점유율이 줄었다고 밝혔다.
건축허가는 늘고 거래는 조용
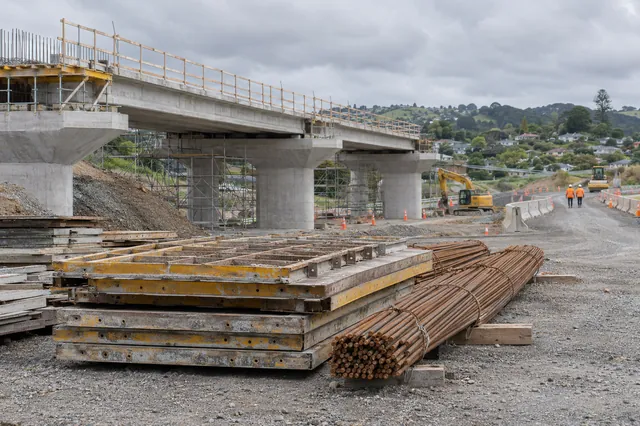
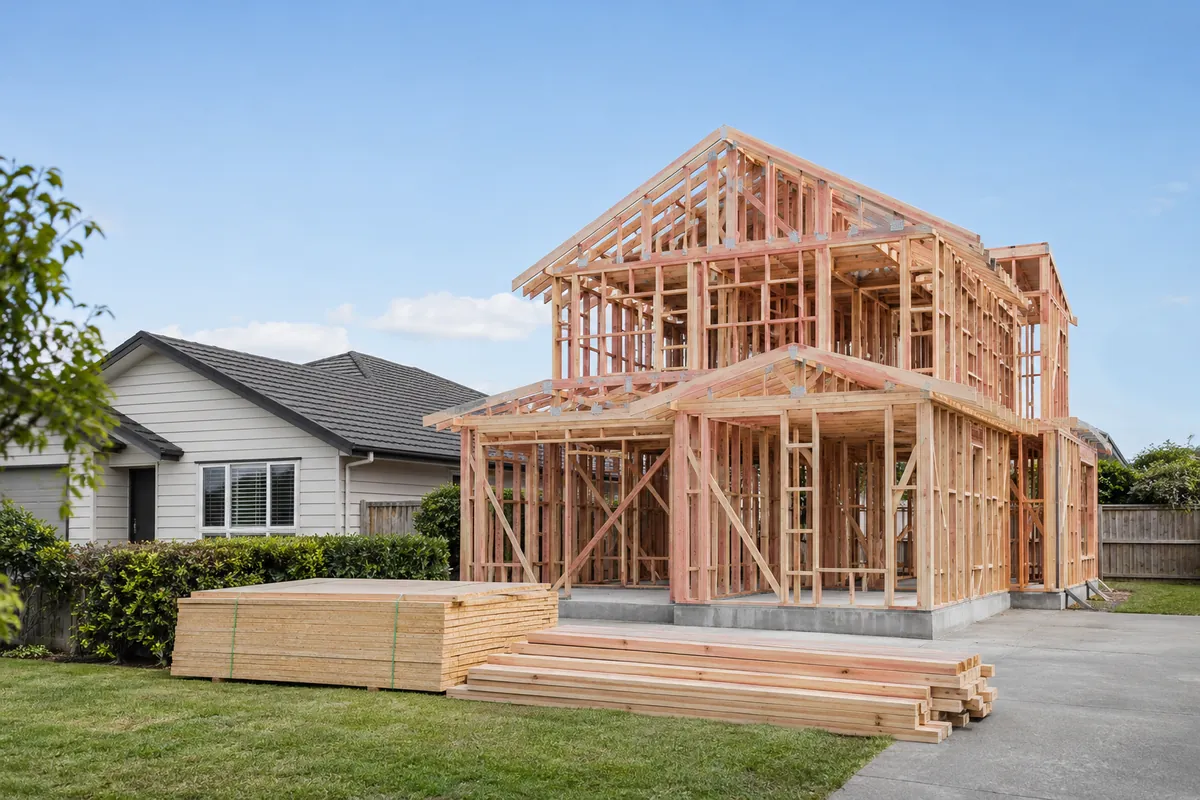
건축허가 증가는 앞으로 지어질 집이 늘어난다는 뜻이어서 건설 경기를 미리 보여 주는 지표로 쓰인다. 다만 이번 자료에는 증가 폭이나 기준 기간 같은 구체적인 수치가 나오지 않는다. 그래서 회복세가 얼마나 강한지는 추가 통계를 보고 판단해야 한다.
기존 주택 매매가 여전히 한산하다는 점도 눈여겨볼 만하다. 새로 짓는 집은 늘어나는데 사고파는 거래는 아직 활발하지 않다. 수요가 본격적으로 살아났다기보다 공급 쪽이 먼저 움직이고 있는 모습이다.
대출 부담은 낮고, 은행 경쟁은 치열
같은 정리 기사에 따르면 대출자의 상환 부담은 낮은 수준이었다. 금리 스왑 금리도 다소 약세를 보였다. 스왑 금리는 고정형 주택대출 금리에 영향을 주기 때문에 대출자에게는 나쁘지 않은 흐름이다. 이날 뉴질랜드에서는 새 은행 한 곳이 등록되기도 했다.
은행 사이의 대출 경쟁도 거세지고 있다. interest.co.nz 보도에 따르면 웨스트팩 NZ의 캐서린 맥그래스 최고경영자는 경쟁 은행들의 공세와 다른 은행으로 옮겨 가는 고객 때문에 주택대출 시장에서 어려움을 겪고 있다고 말했다. 그 결과 이 은행의 주택대출 점유율이 줄었다. 대출자가 조건을 비교해 은행을 갈아타는 일이 흔해졌다는 뜻으로 볼 수 있다.
왜 중요한가
건축허가 증가, 낮은 상환 부담, 은행 간 경쟁이 한꺼번에 나타나면 주택 수요가 되살아날 바탕이 생길 수 있다. 그래도 실제 거래는 아직 따라오지 않고 있다. 그래서 집을 살지, 고칠지 고민하는 사람들이 신중하게 기회를 살피는 시기로 해석할 수 있다.
한국 집에 적용하면
- 대출 조건 비교: 인테리어 비용을 대출로 마련한다면 거래 중인 은행 한 곳만 보지 말고 여러 금융사의 금리와 중도상환 조건을 비교해 보세요.
- 상환 여력 먼저 계산: 리모델링 예산을 정하기 전에 매달 갚아야 할 원리금을 먼저 따져 보고 무리하지 않는 범위에서 공사 규모를 정하세요.
- 공사 시기 분산: 거래가 한산할 때는 바로 이사하기보다 지금 사는 집을 단계적으로 고치는 편이 부담이 적을 수 있습니다. 욕실이나 주방처럼 급한 곳부터 순서를 정해 보세요.
- 통계 꾸준히 확인: 국내 인허가와 착공 통계를 주기적으로 보면 자재 수요와 시공 일정이 언제 몰릴지 짐작하는 데 도움이 됩니다.